Từ kỳ tính thuế năm 2026, hệ thống thuế thu nhập cá nhân (TNCN) tại Việt Nam chính thức chuyển sang biểu thuế lũy tiến từng phần gồm chỉ 5 bậc thay vì 7 bậc như trước đây. Đây là một trong những thay đổi nổi bật nhất của Luật Thuế thu nhập cá nhân số 109/2025/QH15, được Quốc hội thông qua ngày 10/12/2025 và có hiệu lực từ ngày 01/7/2026 (các quy định về thu nhập từ tiền lương, tiền công áp dụng từ kỳ tính thuế 2026). Sự điều chỉnh này không chỉ đơn giản hóa cách tính thuế mà còn hướng tới mục tiêu giảm gánh nặng cho người lao động, đặc biệt là nhóm thu nhập trung bình, đồng thời duy trì nguyên tắc điều tiết thu nhập công bằng.
1. So sánh biểu thuế cũ và mới
Biểu thuế cũ theo Luật Thuế TNCN 2007 (đã được sửa đổi, bổ sung) gồm 7 bậc với khoảng cách thu nhập khá hẹp, dễ khiến người nộp thuế “nhảy bậc” nhanh khi thu nhập tăng nhẹ. Cụ thể theo tháng:
- Bậc 1: Đến 5 triệu đồng – 5%
- Bậc 2: Trên 5 đến 10 triệu đồng – 10%
- Bậc 3: Trên 10 đến 18 triệu đồng – 15%
- Bậc 4: Trên 18 đến 32 triệu đồng – 20%
- Bậc 5: Trên 32 đến 52 triệu đồng – 25%
- Bậc 6: Trên 52 đến 80 triệu đồng – 30%
- Bậc 7: Trên 80 triệu đồng – 35%
Biểu thuế mới theo Điều 9 Luật 109/2025/QH15 chỉ còn 5 bậc và nới rộng đáng kể khoảng cách giữa các mức:
| Bậc thuế | Thu nhập tính thuế/tháng | Thu nhập tính thuế/năm | Thuế suất |
|---|---|---|---|
| 1 | Đến 10 triệu đồng | Đến 120 triệu đồng | 5% |
| 2 | Trên 10 đến 30 triệu | Trên 120 đến 360 triệu | 10% |
| 3 | Trên 30 đến 60 triệu | Trên 360 đến 720 triệu | 20% |
| 4 | Trên 60 đến 100 triệu | Trên 720 đến 1.200 triệu | 30% |
| 5 | Trên 100 triệu đồng | Trên 1.200 triệu đồng | 35% |
Điểm thay đổi cốt lõi là việc loại bỏ hai bậc trung gian 15% và 25%, đồng thời mở rộng ngưỡng áp dụng thuế suất thấp. Bậc 1 tăng gấp đôi (từ 5 triệu lên 10 triệu), bậc 2 mở rộng đến 30 triệu với thuế suất chỉ 10% (thay vì phải chịu 15% như trước ở mức tương đương). Thuế suất cao nhất vẫn giữ ở 35% nhưng chỉ áp dụng khi thu nhập tính thuế vượt 100 triệu đồng/tháng (thay vì 80 triệu đồng trước đây).
2. Lý do và ý nghĩa của việc giảm số bậc thuế
Việc rút gọn từ 7 bậc xuống 5 bậc xuất phát từ thực tiễn quản lý thuế và nhu cầu cải thiện tính đơn giản, minh bạch. Biểu thuế quá nhiều bậc dễ gây phức tạp trong tính toán, đặc biệt với người lao động và bộ phận kế toán doanh nghiệp. Khoảng cách hẹp giữa các bậc cũng tạo ra hiện tượng “bẫy thuế”, khi tăng lương một chút có thể đẩy người nộp thuế sang bậc cao hơn, làm giảm động lực làm việc.
Chính sách mới hướng tới mục tiêu hỗ trợ người lao động có thu nhập trung bình – thấp, phù hợp với điều kiện kinh tế – xã hội và mức sống hiện nay. Kết hợp với việc nâng mức giảm trừ gia cảnh (bản thân người nộp thuế lên 15,5 triệu đồng/tháng, người phụ thuộc lên 6,2 triệu đồng/tháng), hầu hết người lao động sẽ được giảm nghĩa vụ thuế thực tế. Theo các phân tích, nhóm có thu nhập tính thuế từ 15–50 triệu đồng/tháng thường tiết kiệm được hàng trăm nghìn đến hơn một triệu đồng mỗi tháng so với biểu cũ.
3. Cách tính thuế theo biểu mới và ví dụ minh họa
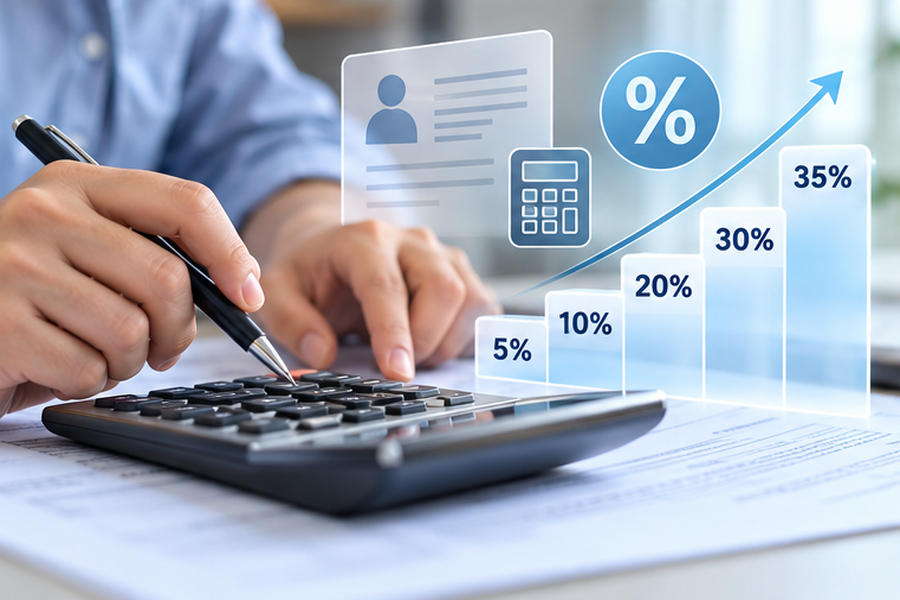
Thuế TNCN vẫn tính theo phương pháp lũy tiến từng phần. Công thức rút gọn phổ biến (đối với thu nhập tính thuế tháng – TNTT) như sau:
- Đến 10 triệu: TNTT × 5%
- Trên 10–30 triệu: TNTT × 10% – 0,5 triệu
- Trên 30–60 triệu: TNTT × 20% – 3,5 triệu
- Trên 60–100 triệu: TNTT × 30% – 9,5 triệu
- Trên 100 triệu: TNTT × 35% – 14,5 triệu
Ví dụ 1: Người lao động có thu nhập tính thuế 25 triệu đồng/tháng (sau khi trừ giảm trừ gia cảnh và bảo hiểm bắt buộc).
Theo biểu mới: 10 triệu × 5% = 0,5 triệu; phần 15 triệu còn lại × 10% = 1,5 triệu. Tổng thuế = 2 triệu đồng.
(So với biểu cũ sẽ cao hơn do phải chịu bậc 15% và 20%.)
Ví dụ 2: Thu nhập tính thuế 45 triệu đồng/tháng.
Theo biểu mới: 0,5 triệu (bậc 1) + 2 triệu (bậc 2) + 15 triệu × 20% = 3 triệu. Tổng = 5,5 triệu đồng.
Mức tiết kiệm so với biểu cũ thường dao động từ 500.000–1.000.000 đồng/tháng tùy mức cụ thể.
4. Tác động đối với người lao động, doanh nghiệp và ngân sách
Đối với người lao động, đây là tin vui rõ rệt. Nhiều người có mức lương phổ biến 20–40 triệu đồng sẽ thấy số thuế phải nộp giảm, tăng thu nhập thực nhận. Điều này hỗ trợ tiêu dùng, kích thích kinh tế và giảm áp lực sinh hoạt trong bối cảnh giá cả tăng. Đối với doanh nghiệp, việc tính thuế đơn giản hơn giúp giảm chi phí hành chính, hạn chế sai sót khi kê khai và quyết toán.
Về phía ngân sách nhà nước, việc giảm số bậc và nới rộng ngưỡng có thể làm giảm thu từ thuế TNCN ở nhóm thu nhập trung bình trong ngắn hạn. Tuy nhiên, chính sách được kỳ vọng sẽ khuyến khích người lao động khai báo trung thực hơn, mở rộng cơ sở thuế và thúc đẩy tăng trưởng kinh tế dài hạn. Đồng thời, việc giữ nguyên mức thuế suất tối đa 35% vẫn đảm bảo vai trò điều tiết đối với nhóm thu nhập cao.
Cần lưu ý rằng biểu thuế mới chỉ áp dụng cho cá nhân cư trú có thu nhập từ tiền lương, tiền công. Các loại thu nhập khác (chuyển nhượng chứng khoán, bất động sản, kinh doanh…) vẫn áp dụng các mức thuế suất toàn phần hoặc theo quy định riêng. Ngoài ra, người nộp thuế còn được hưởng thêm các khoản giảm trừ mới như chi phí y tế, giáo dục (có giới hạn) theo hướng dẫn tại Nghị định 253/2026/NĐ-CP và Thông tư 87/2026/TT-BTC.
Kết luận
Việc giảm biểu thuế lũy tiến từ 7 bậc xuống 5 bậc là bước cải cách thiết thực, thể hiện nỗ lực hiện đại hóa hệ thống thuế theo hướng đơn giản, công bằng và hỗ trợ người dân. Kết hợp với mức giảm trừ gia cảnh cao hơn, chính sách này giúp hàng triệu người lao động giảm gánh nặng thuế, tăng thu nhập khả dụng.
Để tận dụng tối đa lợi ích, người nộp thuế cần nắm rõ cách xác định thu nhập tính thuế, cập nhật thông tin người phụ thuộc và theo dõi các hướng dẫn chi tiết từ cơ quan thuế. Trong bối cảnh kinh tế số và thu nhập đa dạng ngày càng phổ biến, sự điều chỉnh này cũng mở đường cho những cải cách tiếp theo nhằm xây dựng hệ thống thuế bền vững, phù hợp với thực tiễn Việt Nam.
Ngoài ra, nếu quý doanh nghiệp đang tìm kiếm giải pháp phần mềm hóa đơn điện tử đáp ứng đầy đủ quy định, xin vui lòng liên hệ E-invoice để nhận được tư vấn:
CÔNG TY PHÁT TRIỂN CÔNG NGHỆ THÁI SƠN
- Địa chỉ: Số 15, phố Đặng Thùy Trâm, phường Nghĩa Đô, Thành phố Hà Nội
- Tổng đài HTKH: 1900 4767 – 1900 4768
- Tel : 024.37545222
- Fax: 024.37545223
- Website: https://einvoice.vn/
Để lại một phản hồi