Từ ngày 01/7/2026, hệ thống hóa đơn điện tử tại Việt Nam bước vào giai đoạn quản lý dựa trên dữ liệu toàn diện theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC. Dữ liệu hóa đơn điện tử không còn chỉ là chứng từ ghi nhận giao dịch mà trở thành nguồn thông tin quan trọng phục vụ quản lý thuế theo rủi ro, chia sẻ liên thông giữa các cơ quan nhà nước và hỗ trợ người nộp thuế. Việc tuân thủ các quy định về định dạng, truyền nhận, lưu trữ và bảo mật dữ liệu hóa đơn điện tử là nghĩa vụ bắt buộc của mọi tổ chức, hộ kinh doanh và cá nhân kinh doanh sử dụng hóa đơn điện tử.
1. Định dạng chuẩn dữ liệu hóa đơn điện tử
Theo Điều 3 Thông tư 91/2026/TT-BTC, định dạng hóa đơn điện tử là tiêu chuẩn kỹ thuật quy định kiểu dữ liệu, chiều dài dữ liệu của các trường thông tin phục vụ truyền nhận, lưu trữ và hiển thị hóa đơn điện tử. Định dạng bắt buộc sử dụng ngôn ngữ XML (eXtensible Markup Language) nhằm đảm bảo khả năng chia sẻ dữ liệu điện tử giữa các hệ thống công nghệ thông tin khác nhau.
Định dạng hóa đơn điện tử gồm hai thành phần chính:
- Thành phần chứa dữ liệu nghiệp vụ hóa đơn điện tử (thông tin người bán, người mua, hàng hóa/dịch vụ, số tiền, thuế…).
- Thành phần chứa dữ liệu chữ ký số.
Đối với hóa đơn điện tử có mã của cơ quan thuế, còn có thêm thành phần chứa dữ liệu liên quan đến mã của cơ quan thuế.
Cục Thuế chịu trách nhiệm xây dựng thành phần chứa dữ liệu nghiệp vụ và phương thức truyền nhận với cơ quan thuế, đồng thời công bố công cụ hiển thị nội dung hóa đơn điện tử để áp dụng thống nhất.
2. Truyền dữ liệu hóa đơn điện tử đến cơ quan thuế
Việc truyền dữ liệu hóa đơn điện tử đến cơ quan thuế được quy định rõ ràng tùy theo loại hóa đơn:
- Đối với hóa đơn điện tử có mã của cơ quan thuế: Dữ liệu được truyền ngay khi cơ quan thuế cấp mã.
- Đối với hóa đơn điện tử không có mã và hóa đơn khởi tạo từ máy tính tiền: Người bán phải chuyển dữ liệu theo bảng tổng hợp hoặc bảng thông tin chi tiết giao dịch.
Thời điểm chuyển dữ liệu chậm nhất là thời hạn gửi tờ khai thuế GTGT (ngày 20 của tháng tiếp theo nếu khai theo tháng, hoặc ngày cuối cùng của tháng đầu quý tiếp theo nếu khai theo quý). Việc truyền dữ liệu đúng hạn, đầy đủ và chính xác là điều kiện để hóa đơn được coi là hợp pháp và được cơ quan thuế ghi nhận.
3. Lưu trữ dữ liệu hóa đơn điện tử
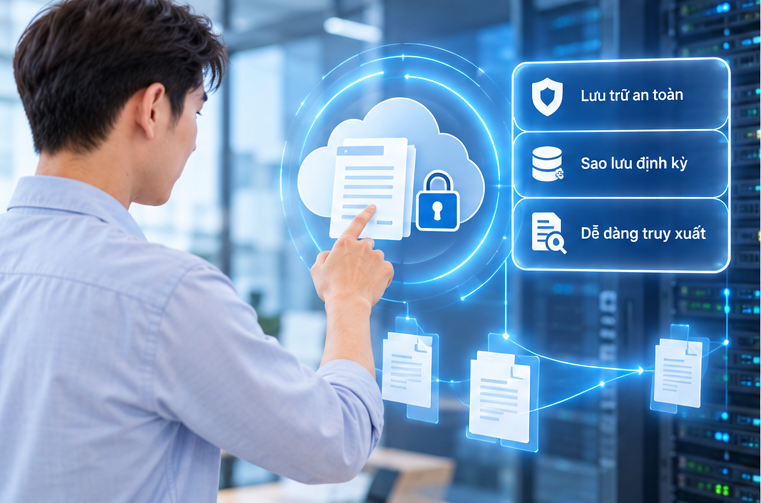
Theo quy định tại Nghị định 254/2026/NĐ-CP, người bán và người mua có trách nhiệm lưu trữ hóa đơn điện tử theo đúng thời hạn quy định của pháp luật về kế toán và thuế. Dữ liệu hóa đơn điện tử phải được lưu trữ dưới dạng điện tử, đảm bảo tính toàn vẹn, bảo mật và khả năng truy xuất khi cơ quan thuế yêu cầu.
Doanh nghiệp cần lưu ý:
- Không được tự ý sửa đổi, xóa bỏ dữ liệu đã lập.
- Phải có biện pháp sao lưu định kỳ để phòng rủi ro mất mát dữ liệu.
- Khi chuyển đổi phần mềm hoặc nhà cung cấp dịch vụ hóa đơn điện tử, phải đảm bảo việc chuyển giao dữ liệu đầy đủ, không bị gián đoạn.
4. Chia sẻ dữ liệu hóa đơn điện tử với các cơ quan liên quan
Một điểm mới quan trọng tại Nghị định 254 là quy định về kết nối, chia sẻ dữ liệu hóa đơn điện tử. Từ ngày 01/7/2026, các cơ quan như:
- Cơ quan quản lý thị trường,
- Cục Quản lý đất đai,
- Cục Địa chất và Khoáng sản Việt Nam,
- Cơ quan công an,
- Cơ quan giao thông,
- Cơ quan y tế, và các cơ quan khác có liên quan phải kết nối, chia sẻ thông tin, dữ liệu liên quan với Cục Thuế để xây dựng cơ sở dữ liệu hóa đơn điện tử thống nhất.
Việc chia sẻ dữ liệu giúp nâng cao hiệu quả quản lý nhà nước, hỗ trợ phát hiện gian lận, kiểm soát nguồn gốc hàng hóa và tăng cường tính minh bạch trong các giao dịch kinh tế.
5. Quản lý rủi ro dựa trên dữ liệu hóa đơn
Dữ liệu hóa đơn điện tử là nền tảng quan trọng để cơ quan thuế thực hiện quản lý thuế theo rủi ro. Hệ thống sẽ phân tích các dấu hiệu bất thường như:
- Doanh nghiệp phát hành số lượng lớn hóa đơn trong thời gian ngắn,
- Giao dịch với các đối tác có rủi ro cao,
- Chênh lệch bất thường giữa doanh thu và chi phí,
- Hóa đơn có dấu hiệu khống hoặc phản ánh sai giá trị giao dịch.
Căn cứ vào kết quả phân tích dữ liệu, cơ quan thuế có thể áp dụng các biện pháp như yêu cầu giải trình, thanh tra, kiểm tra hoặc tạm ngừng, ngừng sử dụng hóa đơn điện tử đối với người nộp thuế thuộc diện rủi ro cao.
6. Bảo mật và trách nhiệm đối với dữ liệu hóa đơn
Người nộp thuế chịu trách nhiệm trước pháp luật về tính chính xác, trung thực của dữ liệu hóa đơn đã lập và truyền đến cơ quan thuế. Việc làm giả, sửa chữa trái phép, hoặc cung cấp dữ liệu sai sự thật có thể bị xử lý hành chính hoặc truy cứu trách nhiệm hình sự tùy theo mức độ vi phạm.
Nhà cung cấp dịch vụ hóa đơn điện tử cũng có trách nhiệm bảo đảm an toàn, bảo mật dữ liệu của khách hàng, không được tiết lộ thông tin trái phép và phải tuân thủ các tiêu chuẩn kỹ thuật do cơ quan thuế quy định.
7. Một số lưu ý thực tiễn cho doanh nghiệp
Để tuân thủ tốt quy định về dữ liệu hóa đơn điện tử, doanh nghiệp nên:
- Lựa chọn phần mềm hóa đơn điện tử đáp ứng đầy đủ tiêu chuẩn XML và khả năng truyền nhận dữ liệu với cơ quan thuế.
- Xây dựng quy trình nội bộ kiểm soát việc lập, ký số, truyền và lưu trữ dữ liệu hóa đơn.
- Đào tạo nhân viên về tầm quan trọng của dữ liệu hóa đơn và các rủi ro khi sai sót.
- Thường xuyên đối chiếu dữ liệu hóa đơn với sổ sách kế toán và tờ khai thuế.
- Theo dõi các hướng dẫn kỹ thuật mới từ Cục Thuế để cập nhật kịp thời.
Kết luận
Quy định về dữ liệu hóa đơn điện tử tại Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC đánh dấu bước chuyển quan trọng từ quản lý chứng từ sang quản lý dựa trên dữ liệu. Việc tuân thủ đúng định dạng XML, truyền nhận kịp thời, lưu trữ an toàn và bảo mật dữ liệu không chỉ là nghĩa vụ pháp lý mà còn giúp doanh nghiệp giảm rủi ro, nâng cao hiệu quả quản trị và tạo lợi thế trong môi trường kinh doanh số.
Trong thời gian tới, khi hệ thống dữ liệu hóa đơn ngày càng hoàn thiện và được liên thông rộng rãi, vai trò của dữ liệu hóa đơn điện tử sẽ còn quan trọng hơn nữa trong công tác quản lý thuế và phát triển kinh tế số của Việt Nam.
Ngoài ra, nếu quý doanh nghiệp đang tìm kiếm giải pháp phần mềm hóa đơn điện tử đáp ứng đầy đủ quy định, xin vui lòng liên hệ E-invoice để nhận được tư vấn:
CÔNG TY PHÁT TRIỂN CÔNG NGHỆ THÁI SƠN
- Địa chỉ: Số 15, phố Đặng Thùy Trâm, phường Nghĩa Đô, Thành phố Hà Nội
- Tổng đài HTKH: 1900 4767 – 1900 4768
- Tel : 024.37545222
- Fax: 024.37545223
- Website: https://einvoice.vn/
Để lại một phản hồi